

Un dossier GLI peut être refusé lorsque les revenus, la situation professionnelle ou les justificatifs du locataire ne répondent pas aux critères de l’assureur. La certification d’un dossier GLI en agence repose aussi sur la cohérence des pièces : l’assureur peut comparer le salaire indiqué dans le contrat de travail à celui des fiches de paie et vérifier les précédents paiements de loyer.
Un refus ne signifie donc pas nécessairement que le dossier est incomplet. Les critères varient selon les assureurs, et une pièce manquante, périmée ou incohérente peut suffire à bloquer l’étude. Cela complique la sélection d’un candidat et multiplie les vérifications, alors que chaque dossier demande déjà du temps.
Dans cet article, vous découvrirez les critères d’acceptation d’un dossier GLI, les justificatifs généralement demandés et les causes fréquentes de refus. Vous verrez aussi comment l’agence peut réunir les pièces, repérer les écarts et transmettre un dossier clair à l’assureur. Ces repères permettent d’expliquer la décision et d’organiser la suite, sans laisser les tâches administratives prendre toute la place.
Points clés
- Repérez les écarts entre les justificatifs et les informations déclarées : ils peuvent peser dans l’évaluation du dossier.
- Évaluez la stabilité professionnelle et la régularité des revenus selon le profil du candidat, plutôt qu’en vous arrêtant à son seul intitulé de contrat.
- Préparez un dossier cohérent avec les pièces adaptées à la situation du locataire, notamment pour justifier ses revenus et son parcours locatif.
- Comprenez les motifs fréquents de refus pour distinguer une pièce manquante d’un critère d’éligibilité non rempli.
- Clarifiez le rôle de l’agence dans la collecte et la transmission des documents afin de fluidifier l’examen des candidatures.
Mon dossier locataire est refusé par l’assurance loyer impayé : pourquoi ?
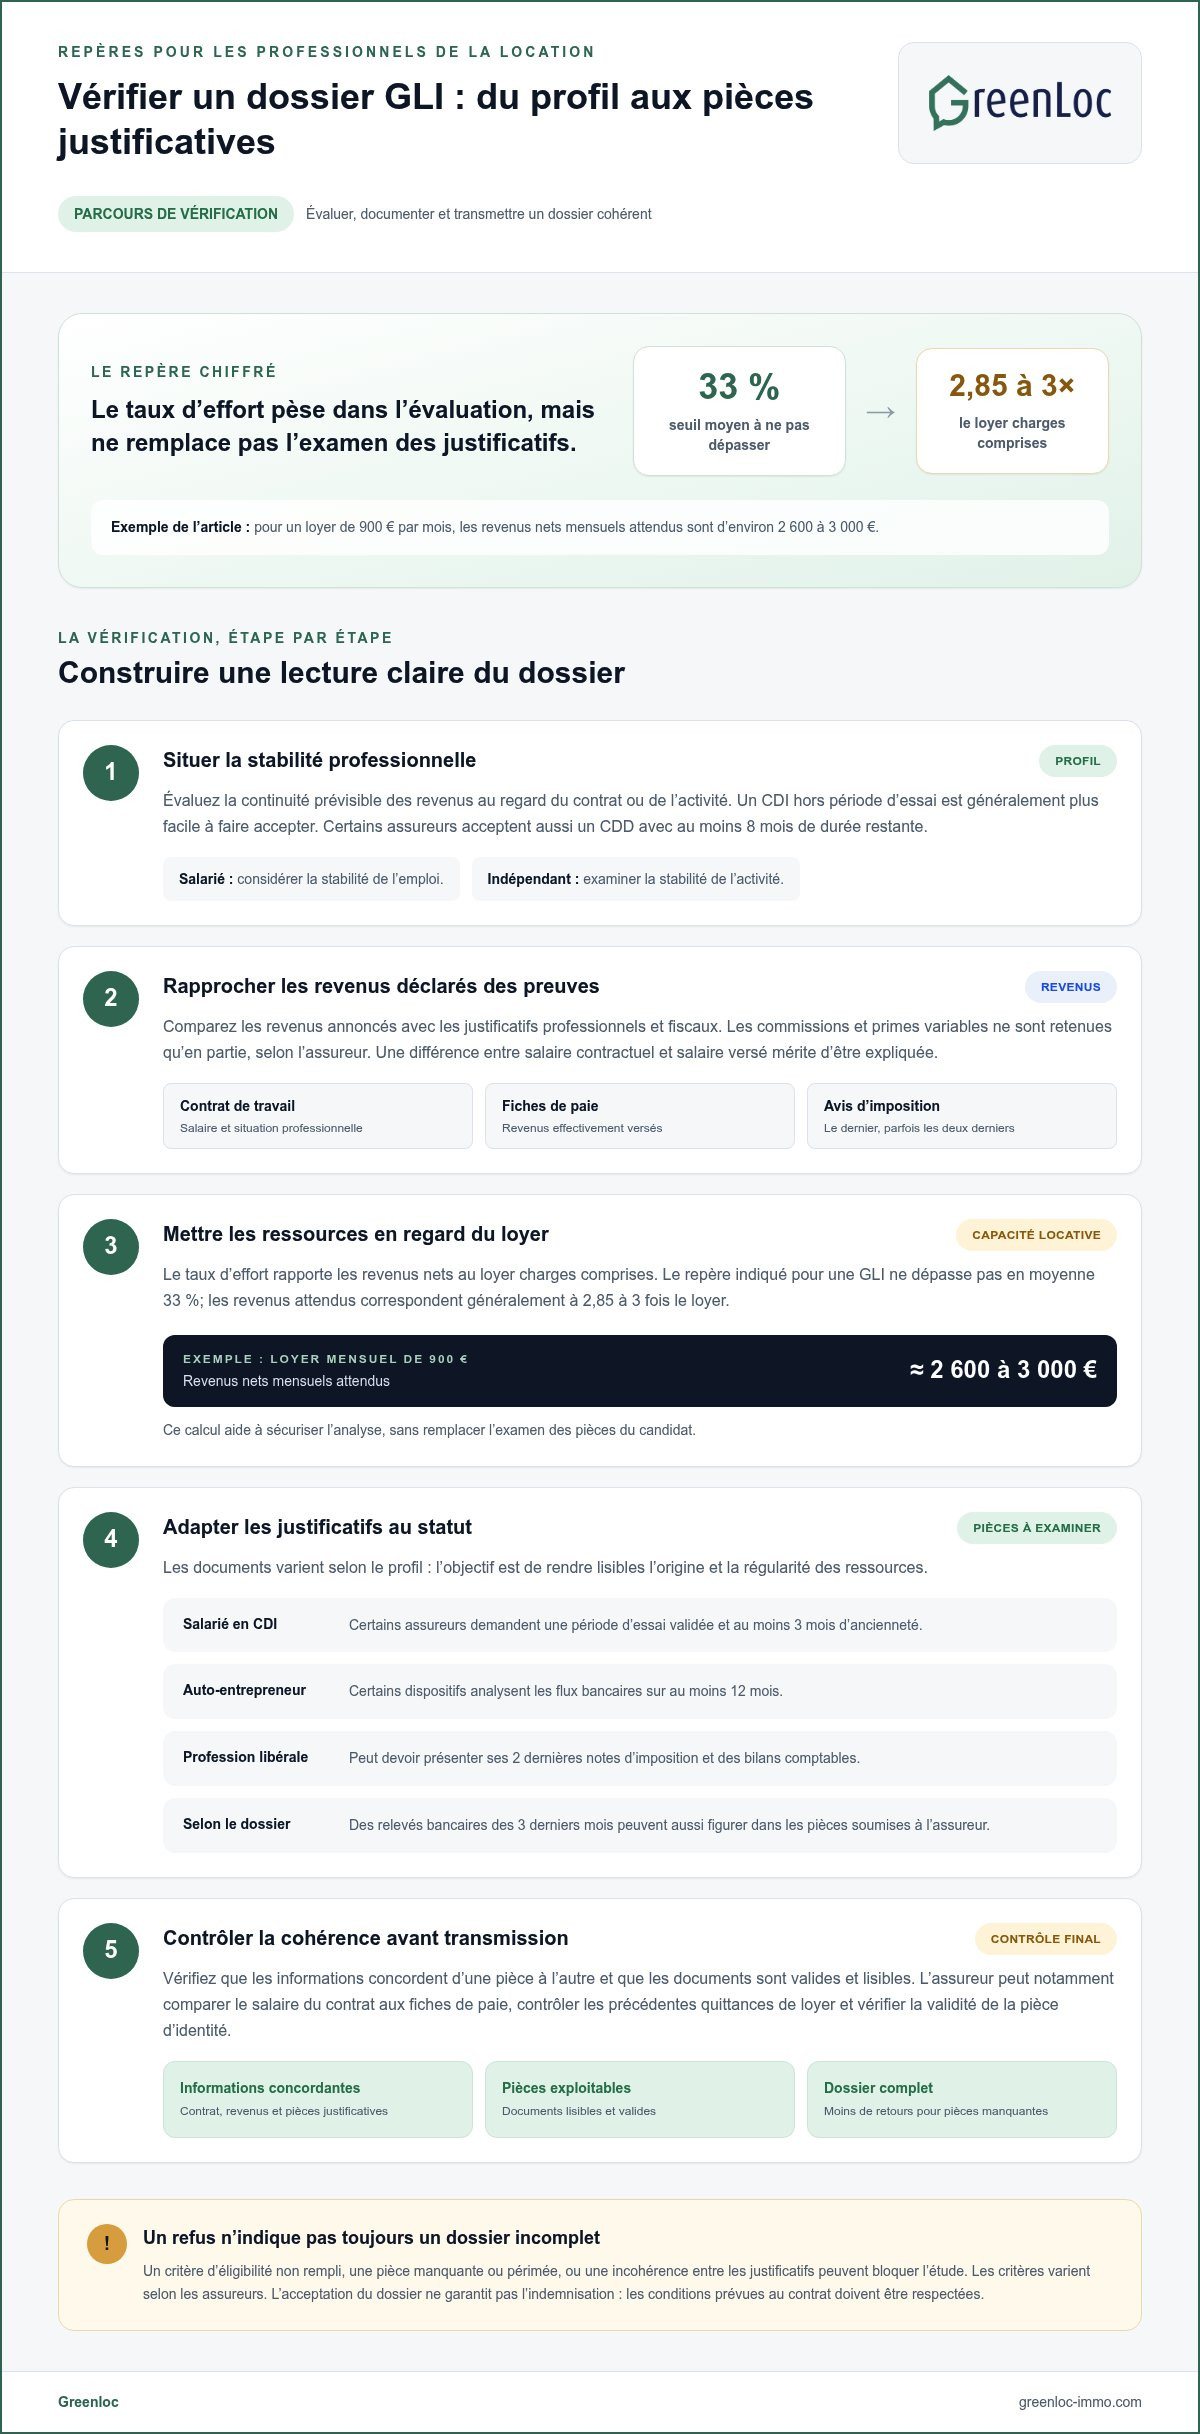
Un refus peut découler d’un critère d’éligibilité non rempli, mais aussi d’une incohérence entre les justificatifs. L’assureur peut comparer le salaire indiqué dans le contrat de travail avec celui des fiches de paie, contrôler les précédentes quittances de loyer et vérifier la validité de la pièce d’identité. La certification du dossier GLI en agence demande donc d’examiner la cohérence de l’ensemble, et pas seulement de réunir les documents.
La situation professionnelle compte, sans être le seul critère. Les assureurs acceptent généralement plus facilement un salarié en CDI qui a terminé sa période d’essai, sous réserve des autres éléments du dossier. Certains acceptent aussi un candidat en CDD lorsque son contrat présente au moins 8 mois de durée restante. Pour un indépendant, l’analyse peut porter sur la stabilité de l’activité et les justificatifs de revenus.
Le taux d’effort constitue un autre motif de refus. Pour une GLI, il ne doit en moyenne pas dépasser 33 %, et les revenus nets attendus correspondent généralement à 2,85 à 3 fois le loyer charges comprises. Des relevés bancaires des 3 derniers mois peuvent aussi figurer dans le dossier soumis à l’assureur. Un écart entre les revenus déclarés et les mouvements observés peut compliquer l’évaluation.
Quels délais prévoir pour l’étude et la validation d’un dossier GLI ? Il n’existe pas de délai unique : l’étude dépend de la réception des pièces, de leur lisibilité et des échanges nécessaires pour compléter le dossier. Une transmission complète et cohérente évite les retours causés par des documents manquants ou des informations contradictoires.
La GLI protège le propriétaire contre les loyers impayés selon les conditions du contrat. Certains contrats peuvent aussi prévoir une garantie contre les dégradations, avec leurs propres limites et modalités. La durée de prise en charge dépend des conditions prévues au contrat. L’acceptation du dossier ne garantit pas l’indemnisation : les conditions prévues doivent être respectées.
Étudiants et apprentis peuvent relever d’une exception à la règle de non-cumul. En France, l’article 22-1 de la loi du 6 juillet 1989 interdit en principe de cumuler une GLI avec une caution solidaire, sauf pour un locataire étudiant ou apprenti. Visale est une autre option : elle est gratuite pour le bailleur et accessible aux locataires jusqu’à 30 ans. Depuis 2026, sa couverture est limitée à 3 ans. Visale et GLI privée ne se cumulent pas pour un même logement.
Quelles exclusions et limites de couverture prévoir dans un contrat GLI ? La GLI concerne les logements à usage d’habitation. Elle exclut notamment les résidences secondaires, les locations saisonnières et les logements de fonction. Elle ne couvre pas les impayés de locaux commerciaux, artisanaux ou ruraux, ni ceux d’immeubles insalubres. Le montant de la prime dépend du contrat et du logement ; il est précisé après une demande de devis, selon les garanties et les risques couverts.
Stabilité professionnelle et types de revenus pris en compte
L’assureur examine la régularité et l’origine des ressources, ainsi que leur adéquation au loyer. Pour évaluer le profil, il rapproche les revenus déclarés des justificatifs professionnels et fiscaux.
Stabilité de l’emploi et revenus retenus
La stabilité correspond à la continuité prévisible des revenus au regard du contrat de travail ou de l’activité exercée. Un CDI hors période d’essai est généralement plus facile à faire accepter, tandis que les commissions et primes variables ne sont retenues qu’en partie, selon l’assureur. Cette distinction compte : deux candidats au même revenu mensuel peuvent disposer de ressources dont la régularité diffère.
Vérification des revenus et avis d’imposition
Le contrôle consiste à valider les pièces justificatives GLI en rapprochant les revenus annoncés des fiches de paie, du contrat et des avis d’imposition. Un dossier peut demander le dernier avis fiscal, voire les deux derniers selon le profil. Pour un salarié en CDI, certains assureurs demandent aussi une période d’essai validée et au moins 3 mois d’ancienneté. Une différence entre salaire contractuel et salaire versé mérite d’être expliquée clairement.
Les justificatifs attendus varient avec le statut. Pour un auto-entrepreneur, certains dispositifs analysent les flux bancaires sur au moins 12 mois. Une profession libérale peut devoir présenter ses 2 dernières notes d’imposition et des bilans comptables. Ces éléments aident à distinguer un revenu ponctuel d’une activité qui génère des ressources régulières. Le profil indépendant ne se lit donc pas comme une fiche de paie.
Le taux d’effort met les revenus nets en regard du loyer charges comprises. Pour une GLI, il ne doit pas dépasser en moyenne 33 %; les revenus attendus équivalent généralement à 2,85 à 3 fois le loyer. À titre d’exemple, un loyer de 900 € par mois correspond à des revenus nets mensuels attendus d’environ 2 600 à 3 000 €. Le calcul aide à sécuriser l’analyse, sans remplacer l’examen des justificatifs.
Les revenus de l’agence ne sont pas ceux du candidat et ne déterminent pas son éligibilité. La marge de l’agence ou ses honoraires de gestion ne peuvent donc pas compenser des ressources locatives jugées insuffisantes. Distinguer ces deux éléments évite toute confusion : l’assureur évalue la capacité du locataire à payer le loyer, tandis que l’agence organise l’étude et présente les informations utiles.
Pour comparer les profils, classez les revenus selon leur nature : salaire fixe, part variable, activité indépendante ou revenus justifiés par l’avis fiscal. Associez chaque montant au document correspondant, puis signalez les variations visibles d’une période à l’autre. Cette présentation clarifie les écarts et permet à l’assureur d’évaluer la stabilité des ressources plutôt que de s’appuyer sur un chiffre isolé.
Pièces justificatives pour constituer un dossier GLI
Le bailleur doit limiter sa demande aux justificatifs légalement autorisés pour examiner l’identité, le domicile, l’activité et les ressources du candidat. Pour une GLI, l’assureur peut demander des pièces complémentaires propres à l’évaluation du risque : distinguez ces deux cadres avant de constituer le dossier.
Justificatifs selon le statut professionnel
Les justificatifs varient selon la situation professionnelle, car chaque statut documente les revenus différemment. Un salarié présente ses fiches de paie et une attestation d’emploi ; un indépendant justifie ses ressources à l’aide de documents fiscaux et comptables. Adapter les pièces au profil évite de traiter une activité indépendante comme un salaire fixe et aide l’assureur à évaluer la solvabilité sans laisser d’éléments inexpliqués.
Pour une profession libérale, le dossier peut comprendre les deux dernières notes d’imposition et des bilans comptables. Pour un auto-entrepreneur, certains dispositifs GLI analysent les flux bancaires sur au moins 12 mois. Un avis d’imposition récent, ou les deux derniers selon le profil, complète l’analyse des revenus. Chaque document doit permettre de relier une ressource déclarée à une preuve lisible.
Pièces à fournir au dossier
Un dossier GLI rassemble les pièces qui éclairent identité, activité, ressources et parcours locatif. Pour un salarié, prévoyez généralement les 3 dernières fiches de salaire. Une attestation d’emploi demandée doit dater de moins de 30 jours à la date de signature du contrat de location. Pour justifier les précédents paiements, le candidat peut joindre ses 3 dernières quittances de loyer.
- Les fiches de paie rapprochent les revenus versés et ceux annoncés.
- L’attestation d’emploi situe le statut professionnel au moment de la location.
- Les quittances documentent le paiement des loyers précédents.
- L’avis d’imposition complète l’examen des ressources, selon le profil.
- Les relevés bancaires des 3 derniers mois peuvent être demandés pour le dossier présenté à l’assureur.
Ces pièces n’ont pas toutes le même rôle. Les fiches de paie renseignent sur les revenus récents, tandis que l’avis fiscal apporte un éclairage complémentaire. Une quittance manquante ne prouve pas, à elle seule, un impayé : elle signifie simplement qu’une période est moins documentée. Un classement par catégorie facilite la lecture et limite les échanges supplémentaires.
Demandes de justificatifs autorisées
Les demandes du bailleur doivent se limiter aux justificatifs autorisés pour apprécier la candidature locative. Il ne s’agit pas de réclamer toutes les pièces imaginables pour se prémunir contre un sinistre éventuel. Cette distinction est particulièrement importante lorsque l’assureur demande ses propres éléments d’analyse : sa demande ne rend pas automatiquement toute autre pièce exigible du locataire.
En pratique, séparez les documents utiles à l’étude locative de ceux transmis à l’assureur. Vérifiez le lien de chaque justificatif avec l’identité, le domicile, l’activité ou les revenus, puis écartez les demandes sans rapport avec ces critères. Cette méthode permet de garder un dossier proportionné et de suivre plus facilement la solvabilité, les charges et l’effort locatif.
Motifs fréquents de refus d’une GLI
Un refus peut résulter d’un critère d’éligibilité non rempli ou d’une pièce qui ne permet pas de confirmer une information. Les assureurs n’appliquent pas tous les mêmes critères : un profil accepté dans le cadre d’un contrat peut ne pas répondre aux conditions d’un autre. Pour le bailleur et l’agence, identifier la cause du blocage évite de confondre une difficulté documentaire avec une situation professionnelle jugée trop instable.
Les écarts entre documents constituent un motif concret de refus. L’assureur peut comparer le salaire indiqué dans le contrat de travail avec celui des fiches de paie. Une différence de montant, une identité mal orthographiée ou une période d’emploi qui ne concorde pas appelle une explication ou un justificatif cohérent. Avant l’envoi, comparez les principales informations et repérez les dates discordantes.
La validité des justificatifs compte également. L’assureur peut vérifier la date de validité de la pièce d’identité et examiner les précédentes quittances pour contrôler le paiement des loyers. Une pièce expirée ou une quittance absente peut l’empêcher de confirmer un élément du dossier. Distinguez alors un document manquant d’un impayé établi : ces situations ne signifient pas la même chose.
Le rapport entre revenus et loyer pèse aussi dans l’évaluation. Pour une GLI, le taux d’effort moyen ne doit pas dépasser 33 %, et les revenus nets attendus équivalent généralement à 2,85 à 3 fois le loyer charges comprises. Une candidature peut donc être refusée si ses ressources ne satisfont pas le seuil appliqué. Les primes et commissions peuvent être prises en compte seulement en partie, selon l’assureur.
La situation professionnelle peut soulever une difficulté lorsque les revenus paraissent irréguliers ou difficiles à établir. Les critères varient selon les assureurs : certains acceptent un CDD lorsque 8 mois de contrat restent à courir, tandis qu’un CDI hors période d’essai est généralement accepté plus facilement, sous réserve des autres critères. Pour les indépendants, l’absence de justificatifs adaptés peut compliquer l’analyse de la source et de la stabilité des revenus.
Un dossier incomplet ne se traite pas comme un profil qui ne répond pas aux conditions du contrat. Dans le premier cas, repérez la pièce manquante, l’information à clarifier ou la période non documentée. Dans le second, ajouter des documents identiques ne changera pas le critère d’éligibilité. Cette distinction aide l’agence à expliquer la décision au candidat et à organiser la suite sans multiplier les demandes inutiles.
Le refus de l’assureur est généralement impossible à contester. En revanche, un conseiller immobilier peut transmettre le dossier à un autre assureur, dont les critères peuvent être plus flexibles. Cette nouvelle étude ne garantit pas l’acceptation : elle applique d’autres conditions au même logement et au même profil. Les bailleurs disposent ainsi d’une possibilité de réexamen, plutôt que de supposer que toutes les garanties refusent le candidat.
Pour analyser le retour, consignez le motif communiqué, la pièce concernée et l’étape suivante. Vérifiez d’abord les justificatifs et les écarts de dates ou de montants. Si le dossier est cohérent mais ne répond pas aux critères du contrat, vous pouvez envisager de le transmettre à un autre assureur. Cette méthode aide à sécuriser le choix du locataire sans confondre vérification des pièces et décision d’éligibilité.
Rôle de l’agence immobilière dans la constitution du dossier
Pour une location en agence, la constitution du dossier consiste à rapprocher les justificatifs du candidat des critères de l’assureur. Une transmission claire aide à distinguer un dossier incomplet d’un profil qui ne satisfait pas aux conditions examinées.
Constitution du dossier par l’agence
L’agence rassemble les documents du locataire et transmet le dossier à l’assurance loyers impayés. Son rôle consiste à présenter clairement les informations utiles afin que l’assureur puisse examiner la candidature sans les chercher dans des pièces dispersées.
Concrètement, l’agence peut organiser les justificatifs par thème : identité, situation professionnelle, revenus et parcours locatif. Elle compare ensuite les montants du salaire indiqués sur les fiches de paie avec ceux du contrat de travail. Si une donnée diffère, elle peut demander une explication au candidat avant l’envoi. L’objectif est d’éviter qu’une incohérence apparente bloque l’étude.
Cette préparation ne signifie pas que l’agence décide à la place de l’assureur. Elle transmet les éléments, tandis que l’assureur applique les critères du contrat et rend sa décision. En cas de refus, le conseiller immobilier peut transmettre le dossier à un autre assureur, dont les critères peuvent être plus flexibles. Cette démarche ouvre une possibilité de réexamen, sans transformer automatiquement le refus en accord.
Exigences de l’agence et règles applicables
Une agence peut réunir les justificatifs du candidat et présenter sa candidature à l’assureur GLI. En France, l’article 22-1 de la loi du 6 juillet 1989 interdit en principe de cumuler une GLI et une caution solidaire, sauf pour un locataire étudiant ou apprenti. Il faut donc distinguer la constitution d’un dossier d’assurance de la demande d’une caution.
La règle de non-cumul concerne le choix des garanties, pas l’évaluation des pièces. Une agence qui prépare un dossier GLI doit garder cette distinction claire pour le candidat comme pour le bailleur. Le statut étudiant ou apprenti constitue l’exception indiquée par l’article 22-1; un autre profil ne doit pas être assimilé à cette exception.
Pour fluidifier la location, l’agence peut appliquer la même méthode de vérification à chaque candidature : pièces reçues, informations comparées, éléments manquants, puis transmission à l’assureur. Par exemple, si le salaire indiqué dans le contrat de travail diffère de celui des fiches de paie, elle signale l’écart au lieu de laisser l’assureur le découvrir sans contexte. Cette méthode clarifie les échanges et concentre le travail sur les points qui influencent réellement l’étude.
Une agence peut-elle exiger un dossier GLI et quelles sont les règles en France ? Elle peut constituer le dossier et le transmettre à l’assureur. La règle à retenir est l’interdiction de cumuler GLI et caution solidaire, sauf pour un étudiant ou un apprenti. La transmission du dossier et le choix d’une garantie restent deux questions distinctes.
Greenloc: Logiciel de gestion et scoring des candidatures locatives
Greenloc associe gestion et scoring des candidatures locatives pour aider les agences à traiter les dossiers plus simplement. La plateforme automatise la réception et la vérification des dossiers complets, puis son algorithme sélectionne les profils correspondant aux critères du bien. Elle limite les ressaisies et les contrôles dispersés, laissant davantage de temps pour accompagner les candidats.
L’espace locataire permet de créer un dossier en ligne. Le planificateur de visites complète le suivi des candidatures, et le parcours GLI simplifié s’intègre aux besoins de l’agence. Cette organisation est utile lorsque les vérifications répétitives ralentissent l’étude des dossiers et la préparation des visites.
Pour découvrir Greenloc et échanger sur la gestion de vos candidatures, prenez contact avec l’équipe.
Faites de chaque candidature un processus plus fluide
La prochaine étape consiste à donner à votre équipe un cadre de travail simple, où chaque candidature est facile à suivre. Une méthode claire pour la certification du dossier GLI en agence réduit les manipulations répétitives et permet de consacrer davantage de temps aux échanges avec les candidats et les propriétaires.
Greenloc réunit un logiciel de gestion et de scoring des candidatures locatives, un espace locataire pour créer un dossier en ligne et un planificateur de visites. Ces outils accompagnent le parcours, de la constitution du dossier à l’organisation des visites. À vous de choisir comment les intégrer à votre fonctionnement quotidien.
Si vous souhaitez explorer une manière plus ordonnée de gérer les candidatures locatives, Contactez Greenloc pour vous accompagner. Vous pourrez ainsi envisager une organisation qui laisse plus de place au cœur du métier : accompagner sereinement les candidats et les bailleurs.
Questions fréquentes sur la GLI
Quand la GLI est-elle vraiment indispensable ?
La GLI est particulièrement utile lorsqu’un propriétaire souhaite une couverture contractuelle contre les loyers impayés de son logement. L’assureur étudie le dossier et prend sa décision selon les conditions du contrat. Pour choisir une garantie, comparez les garanties, les exclusions et les obligations de déclaration. Une caution solidaire ou Visale répond à un autre mécanisme : ces solutions ne se cumulent pas toujours pour un même logement.
Quel revenu minimum faut-il pour une GLI ?
Les revenus nets demandés correspondent généralement à 2,85 à 3 fois le loyer charges comprises, avec un taux d’effort moyen qui ne dépasse pas 33 %. Le seuil appliqué dépend toutefois des critères du contrat et du profil. Pour un loyer charges comprises de 900 € par mois, les revenus attendus sont d’environ 2 600 à 3 000 € nets mensuels.
Que signifie la certification d’un dossier GLI en agence immobilière ?
La certification d’un dossier GLI en agence consiste à vérifier les pièces et à les transmettre à l’assureur pour examen. Elle ne signifie ni que l’agence décide seule de l’acceptation ni que l’indemnisation est automatique. L’assureur conserve la décision finale. En pratique, l’agence compare les informations figurant sur les justificatifs et signale les incohérences avant l’envoi.
Quels documents fournir pour constituer un dossier de garantie loyers impayés (GLI) ?
Un dossier peut réunir une pièce d’identité valide, des justificatifs de revenus et d’activité, ainsi que des preuves de paiement des loyers précédents. Un salarié fournit généralement ses 3 dernières fiches de salaire et une attestation d’emploi datant de moins de 30 jours à la signature du bail. Selon son statut, le candidat peut aussi présenter des pièces fiscales ou comptables adaptées à ses revenus.
Quel est le coût d’une assurance GLI pour une agence ou un propriétaire ?
La prime est à la charge du propriétaire et dépend du contrat, du loyer assuré et des garanties choisies. Son montant est établi dans un devis selon le logement et les conditions de l’assureur. L’agence peut transmettre le dossier et organiser son examen, mais cela ne signifie pas qu’elle paie la prime ou fournit directement le contrat d’assurance.
Comment faire certifier ou vérifier les pièces d’un dossier locataire pour une GLI ?
Pour préparer la certification d’un dossier GLI en agence, comparez les noms, les dates et les montants figurant sur chaque justificatif. Vérifiez notamment le salaire du contrat de travail par rapport aux fiches de paie, puis assurez-vous que les documents sont lisibles. Si un écart apparaît, demandez une explication au candidat avant de transmettre le dossier. L’assureur réalise ensuite sa propre étude et rend sa décision.
Quelles différences entre GLI, caution solidaire et garantie Visale ?
La GLI est une assurance souscrite par le propriétaire, tandis qu’une caution solidaire engage un garant selon l’acte signé. Visale est gratuite pour le bailleur, accessible aux locataires jusqu’à 30 ans et limitée à 3 ans de couverture depuis 2026. Visale et une GLI privée ne se cumulent pas pour un même logement. L’article 22-1 de la loi du 6 juillet 1989 encadre aussi le cumul entre GLI et caution.
Quels motifs peuvent entraîner le refus d’un dossier GLI et quels recours existent ?
Un assureur peut refuser un dossier si les revenus ne répondent pas à ses critères, si la situation professionnelle ne satisfait pas aux conditions du contrat ou si les justificatifs présentent des écarts. Déterminez d’abord si le blocage vient d’une pièce manquante ou d’un critère d’éligibilité. Un conseiller immobilier peut transmettre le dossier à un autre assureur, dont les critères diffèrent, pour qu’il soit réexaminé.