

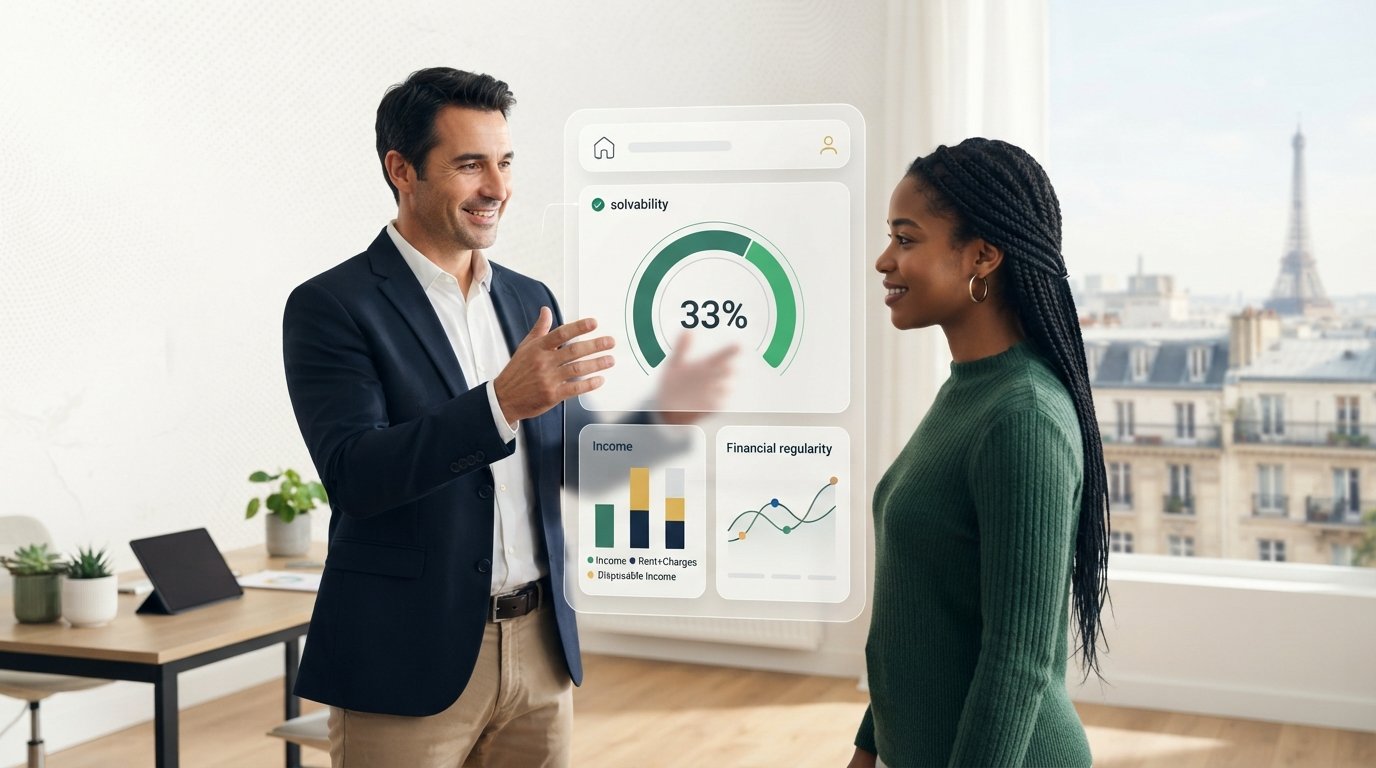
Un revenu élevé ne suffit pas à garantir un dossier solide. Pour le calcul de la solvabilité d’un candidat locataire, divisez le loyer charges comprises par ses revenus nets mensuels, puis multipliez le résultat par 100 : vous obtenez son taux d’effort. Un taux autour de 33 % constitue un repère d’usage, pas une obligation légale.
Vous le savez déjà : comparer des dossiers ne consiste pas à appliquer mécaniquement un ratio. La nature et la régularité des revenus, ainsi que le reste à vivre, éclairent la capacité du candidat à assumer son loyer. Mais face à de nombreux justificatifs, le tri peut vite devenir chronophage.
Dans cet article, vous découvrirez quels revenus prendre en compte, comment effectuer le calcul et quels repères comparer pour évaluer la solvabilité avec méthode. Nous verrons aussi comment interpréter un taux d’effort qui dépasse le seuil habituel, sans confondre pratique professionnelle et règle de droit. Vous pourrez ainsi évaluer les candidatures plus clairement et consacrer davantage de temps aux échanges avec les candidats.
Points clés
- Calculez le taux d’effort à partir du loyer charges comprises et des revenus nets, puis interprétez le résultat avec le reste à vivre.
- Évaluez la régularité des ressources selon le statut du candidat : salariat, activité indépendante ou prestations perçues.
- Comparez le dossier aux repères courants, en gardant à l’esprit que la règle des 33 % relève d’un usage professionnel et non d’une obligation légale.
- Pour les revenus variables, appuyez votre appréciation sur des justificatifs adaptés et sur leur cohérence dans le temps.
- Découvrez comment le scoring des candidatures et la gestion centralisée des dossiers peuvent alléger les vérifications répétitives.
Quels revenus prendre en compte dans le calcul ?
Le taux d’effort rapporte le loyer charges comprises aux revenus nets mensuels. Selon la ville, vérifiez aussi l’encadrement des loyers et le montant applicable au logement : un loyer de référence différent peut modifier le calcul.
Pour compléter ces repères pratiques sur les critères de solvabilité et la vérification des revenus, regardez cette vidéo :
Revenus nets et loyer charges comprises
Le taux d’effort se calcule en divisant le loyer charges comprises par les revenus nets mensuels, puis en multipliant le résultat par 100. Ce ratio permet de comparer des dossiers sur une base commune. Par exemple, avec 2 500 € de revenus et un loyer de 800 €, il atteint 32 %. Veillez à inclure les provisions sur charges dans le loyer utilisé.
Le ratio de trois fois le loyer offre un autre repère : pour 1 200 € de loyer mensuel, les revenus nets attendus s’élèvent à 3 600 €. Ce seuil facilite le premier examen, mais ne remplace pas l’analyse des ressources réellement régulières.
Stabilité professionnelle et régularité des revenus
La stabilité professionnelle correspond à la continuité de l’activité et à la régularité des sommes perçues. Elle permet de distinguer un revenu récurrent d’un montant ponctuel, qui ne garantit pas durablement le paiement du loyer. Comparez les bulletins de salaire avec l’avis d’imposition de l’année précédente pour repérer les écarts.
Les primes et heures supplémentaires régulières peuvent être appréciées à partir des 12 ou 3 derniers mois. À l’inverse, les primes exceptionnelles non récurrentes ne sont pas retenues dans le taux d’effort. La cohérence entre les documents compte autant que le montant affiché sur un seul mois.
CDD et revenus irréguliers
Pour un candidat en CDD ou aux revenus variables, évaluez la continuité des ressources plutôt que de vous fier à un bulletin isolé. Un contrat à durée déterminée ne suffit pas à écarter les autres éléments du dossier : examinez la régularité et le niveau des revenus, ainsi que leur adéquation avec le loyer.
Pour une activité indépendante, les revenus peuvent être appréciés à partir de la dernière ou des 2 dernières années d’exercice. En présence de revenus commerciaux irréguliers, les déclarations d’impôts des 2 ou 3 dernières années donnent une vision plus large que les seuls justificatifs récents. Les prestations et allocations peuvent aussi entrer dans l’analyse, mais leur part retenue varie selon les critères appliqués.
La capacité locative complète ces vérifications : elle estime le loyer compatible avec les ressources mensuelles. Avec 2 000 € nets par mois, un taux d’effort maximal de 35 % correspond à 700 € de loyer. Un autre repère situe souvent le loyer envisageable autour de 660 à 700 €. Ces montants servent à comparer le loyer demandé aux revenus du candidat, sans confondre estimation et décision automatique.
Tenez aussi compte de la composition du foyer : lorsque plusieurs candidats signent le bail, leurs capacités locatives s’additionnent. Pour un étudiant, l’évaluation des revenus peut s’appuyer sur les ressources du garant. Examinez ensemble les revenus nets, leur régularité, la situation professionnelle et le montant du loyer charges comprises.
Comment calculer la solvabilité d’un locataire ?
Comparez chaque dossier selon les mêmes critères financiers et professionnels, sans tenir compte d’un critère discriminatoire. En France, l’article 225-1 du Code pénal encadre les critères de refus discriminatoire d’un candidat locataire.
Les justificatifs servent à vérifier les revenus nets, leur régularité et la situation professionnelle déclarée. Le décret n° 2015-1437 du 5 novembre 2015 encadre les documents justificatifs pouvant être demandés pour une location.
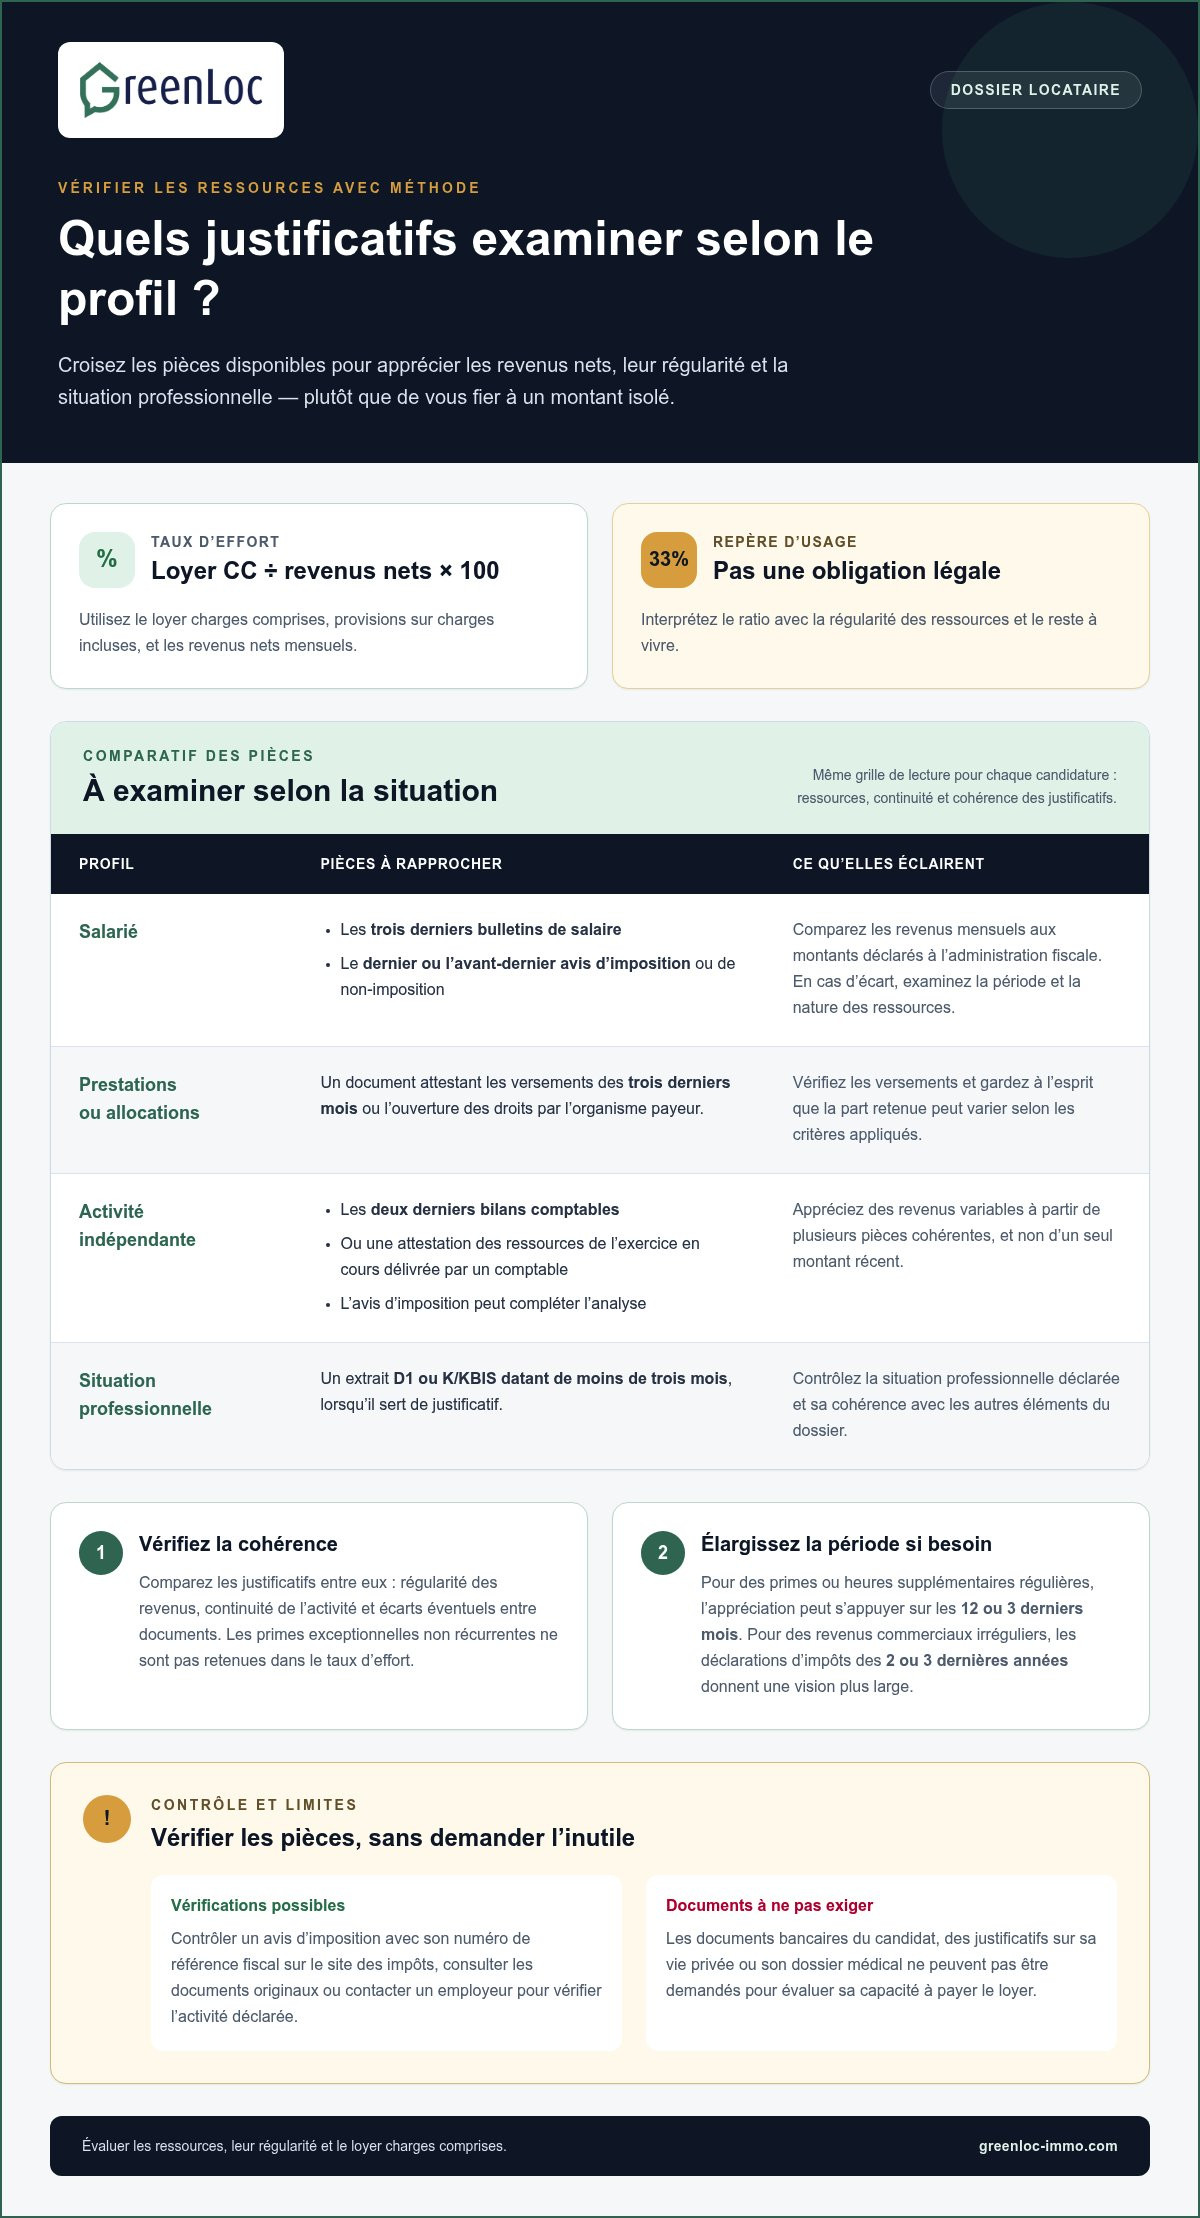
Pour un salarié, le bailleur peut demander les trois derniers bulletins de salaire et le dernier ou l’avant-dernier avis d’imposition ou de non-imposition. Ces pièces permettent de comparer les revenus mensuels à ceux déclarés à l’administration fiscale. Si les montants diffèrent, examinez la période concernée et la nature des ressources avant de conclure.
- Salarié : rapprochez les bulletins de salaire de l’avis d’imposition.
- Prestations ou allocations : demandez un document attestant les versements des trois derniers mois ou l’ouverture des droits par l’organisme payeur.
- Situation professionnelle : un extrait D1 ou K/KBIS doit dater de moins de trois mois lorsqu’il sert de justificatif.
Pour un indépendant, les deux derniers bilans comptables ou une attestation des ressources de l’exercice en cours délivrée par un comptable peuvent justifier les revenus. L’avis d’imposition aide également à apprécier la situation financière. Plusieurs pièces cohérentes donnent une meilleure lecture de revenus nets variables qu’un montant isolé.
Vérifiez l’authenticité des pièces sans demander de documents interdits. Pour contrôler un avis d’imposition, utilisez son numéro de référence fiscal sur le site des impôts. Vous pouvez aussi demander à consulter les documents originaux. Il est possible de contacter un employeur pour vérifier l’activité professionnelle déclarée.
En revanche, un bailleur ne peut pas demander les documents bancaires du candidat pour évaluer sa capacité à payer le loyer. Il ne peut pas non plus exiger de justificatifs sur sa vie privée ou son dossier médical. Ces limites orientent le tri : les pièces doivent éclairer les ressources et les éléments utiles à la location, sans exposer d’informations sans rapport avec le paiement du loyer.
Pour comparer les candidatures équitablement, appliquez la même grille à chacun : revenus justifiés, régularité, activité déclarée et cohérence des documents. Séparez les éléments financiers vérifiables des informations personnelles qui ne doivent pas entrer dans la décision. Gardez une trace des critères appliqués et justifiez tout écart par les pièces pertinentes, plutôt que par une impression générale.
Seuils de taux d’effort utilisés par les propriétaires et les assurances loyers impayés
Pour un garant ou une garantie Visale, examinez les ressources et la couverture selon les mêmes critères de cohérence que pour le dossier du locataire. En pratique, les revenus d’un garant solidaire sont souvent évalués par rapport au loyer charges comprises ; pour un étudiant ou un apprenti assuré en GLI, le garant doit gagner trois fois ce montant.
Le taux d’effort donne un repère, mais son seuil varie selon le bailleur et les critères de l’assurance loyers impayés. Il se calcule sur le loyer charges comprises, afin de comparer le montant réellement dû aux ressources retenues.
Des seuils différents selon le bailleur et l’assurance
La règle des 33 % est une norme d’usage professionnelle en France, pas une obligation légale. De nombreuses assurances loyers impayés retiennent un taux situé entre 33 % et 35 %. Entre ces seuils, le dossier appelle une lecture attentive ; au-delà de 35 %, le bailleur doit être vigilant.
Certains assureurs acceptent, dans certains cas, un taux d’effort pouvant atteindre 38 %. Ce seuil n’est donc pas une règle générale. Les critères d’éligibilité dépendent aussi des revenus retenus, de leur régularité et des justificatifs fournis. Pour les allocations, la part intégrée au calcul peut varier de 50 à 100 % selon l’assureur.
Inclure les charges dans le calcul
Pour mesurer le taux d’effort, divisez le loyer charges comprises par les revenus nets mensuels, puis multipliez par 100. Comparer seulement le loyer hors charges sous-estimerait ici la part des revenus consacrée au logement.
Ce résultat dépasse le repère de vigilance de 35 %. Il ne suffit toutefois pas à décrire toute la capacité locative : le montant du reste à vivre et la nature des ressources aident à lire le dossier dans son ensemble.
Garant, Visale ou assurance loyers impayés
Un garant solidaire peut être évalué en fonction de ses revenus et de sa capacité à couvrir le loyer. Pour un étudiant ou un apprenti couvert par une GLI, les exigences relatives au garant peuvent dépendre des critères retenus pour l’assurance. La garantie Visale indiquée comprend jusqu’à 36 mois d’impayés : examinez cette couverture séparément des ressources du candidat.
Le choix entre GLI et cautionnement est encadré : selon l’article 22-1 de la loi de 1989, l’assurance loyers impayés n’est pas cumulable avec le cautionnement par une personne physique, sauf pour les étudiants et apprentis. Il faut donc tenir compte du statut du locataire et du dispositif retenu, plutôt que d’additionner automatiquement les garanties.
Enfin, un taux supérieur au seuil habituel ne suffit pas à résumer le risque d’impayés. Comparez les revenus admissibles, les charges locatives et les pièces relatives au garant ou à Visale, puis appliquez les critères d’éligibilité correspondants. Vous distinguerez ainsi la solvabilité du candidat, la capacité du garant et la couverture mobilisable en cas d’impayé.
Calcul du taux d’effort
Ce ratio met en regard le loyer charges comprises et les revenus nets mensuels du candidat. Il aide le bailleur à comparer le coût du logement aux ressources disponibles, sans résumer à lui seul l’ensemble du dossier.
Méthode de calcul du taux d’effort
Pour obtenir le taux d’effort, divisez le loyer charges comprises par les revenus nets mensuels, puis multipliez le résultat par 100. Cette formule donne la part des revenus consacrée au logement et facilite la comparaison entre candidatures.
Exemple : avec 3 000 € de revenus et un loyer charges comprises de 900 €, le calcul est 900 ÷ 3 000 × 100, soit 30 %. Gardez la même base pour chaque dossier locataire. Si plusieurs candidats signent ensemble, leurs capacités locatives s’additionnent.
Seuil généralement accepté
Un taux d’effort autour de 30 à 33 % est généralement considéré comme acceptable en France. La règle des 33 % reste une norme d’usage professionnelle, pas une obligation légale. Certains propriétaires et assureurs retiennent plutôt une fourchette allant jusqu’à 35 %.
Interprétez le résultat avec les revenus restant après paiement du loyer. À taux égal, un candidat gagnant 1 500 € par mois n’a pas le même reste à vivre qu’un candidat gagnant 10 000 €. Ce repère permet donc d’orienter l’examen des pièces, sans remplacer l’analyse des ressources et des charges.
Taux d’effort et taux d’endettement
Le taux d’effort rapporte le loyer charges comprises aux revenus mensuels nets ; le taux d’endettement rapporte les charges fixes mensuelles à ces mêmes revenus. Les distinguer évite de confondre le poids du logement et l’ensemble des engagements financiers.
Par exemple, un candidat ayant 3 000 € de revenus, un loyer de 900 €, un crédit automobile de 250 € et un crédit à la consommation de 150 € présente un taux d’endettement de 43 %. Le taux d’effort locatif, lui, reste de 30 %. Les deux indicateurs apportent des informations différentes au propriétaire.
Dépassement du seuil indicatif
Un taux supérieur à 35 % appelle à la vigilance, mais il ne doit pas conduire à ignorer les autres critères du dossier. Examinez le reste à vivre, la régularité des revenus et les charges fixes déclarées, puis comparez le résultat aux exigences applicables à une éventuelle assurance loyers impayés.
Si la capacité locative calculée est inférieure au loyer charges comprises, le bailleur peut rejeter la candidature. Avant de décider, vérifiez que le calcul tient compte des revenus retenus et des charges comprises. Pour un foyer composé de plusieurs candidats, additionnez leurs capacités locatives. Un garant ou une garantie peut aussi modifier l’analyse : évaluez ces éléments séparément, selon les critères correspondants.
Calcul automatisé de la solvabilité par open banking
L’open banking peut compléter l’analyse en organisant les mouvements financiers transmis par le candidat. Il peut aider à repérer les revenus récurrents, les variations de salaire et les dépenses régulières, puis à les comparer au montant du loyer. Cette lecture éclaire le calcul sans remplacer l’examen des justificatifs professionnels et fiscaux.
Lire les flux, pas seulement un salaire
Un bulletin de salaire présente la rémunération sur une période donnée. L’analyse des transactions peut, de son côté, faire apparaître les versements récurrents et les variations observées sur le compte. Pour un candidat aux revenus variables, cette lecture aide à distinguer une ressource régulière d’un encaissement isolé.
Concrètement, l’analyse peut classer les entrées d’argent selon leur origine apparente et leur fréquence. Le professionnel les rapproche ensuite des pièces du dossier : bulletins de salaire, avis d’imposition ou justificatifs adaptés à l’activité. En cas d’écart entre les montants, recherchez une explication dans les documents plutôt que de tirer une conclusion automatique.
Relier les revenus aux charges et au loyer
Pour évaluer la solvabilité, l’outil doit aider à examiner les revenus disponibles et les dépenses régulières au regard du logement visé. Un candidat peut percevoir un salaire stable tout en supportant des charges fixes importantes. Le montant du loyer prend alors tout son sens lorsqu’il est analysé avec les autres mouvements financiers.
Le résultat doit toujours être interprété. Des dépenses ponctuelles ne décrivent pas nécessairement le budget habituel, et un versement exceptionnel n’est pas forcément un revenu récurrent. Distinguez les opérations régulières des événements isolés, puis comparez-les au contrat de travail et aux justificatifs fournis.
Garder une vérification humaine
L’automatisation facilite le classement des pièces et le repérage des écarts, mais ne détermine pas seule si une candidature est acceptable. Le professionnel reste responsable d’appliquer les mêmes critères à chaque dossier et de justifier son appréciation à partir d’éléments pertinents.
En France, le bailleur ne peut pas demander les documents bancaires d’un candidat pour évaluer sa capacité à payer le loyer. Une analyse fondée sur les données bancaires doit donc rester distincte d’une demande de transmission de ces documents. Le candidat peut aussi percevoir des revenus ou engager des dépenses qui ne transitent pas par le compte analysé : l’examen des justificatifs reste nécessaire.
Avant d’utiliser un résultat automatisé, vérifiez les catégories retenues, la période observée et leur cohérence avec les justificatifs. Si les versements professionnels varient, les éléments fiscaux et comptables peuvent compléter l’analyse. Vous éviterez ainsi de confondre montant affiché, salaire réellement régulier et capacité à assumer le loyer.
Pour repérer les étapes qui peuvent être simplifiées dans votre organisation, Faire un diagnostic de mon service location.
Greenloc: Logiciel de gestion et scoring des candidatures locatives
Greenloc centralise la gestion des candidatures et leur scoring pour faciliter l’examen des dossiers locatifs. Son logiciel automatise la réception et la vérification des dossiers complets, puis aide à repérer les profils correspondant aux critères du logement. Vous gardez ainsi une lecture structurée des candidatures, sans reprendre chaque information manuellement.
L’espace locataire permet de créer un dossier en ligne, tandis que le planificateur de visites organise la suite du parcours. Une assurance GLI simplifiée complète les outils proposés. Cet ensemble peut être utile lorsque le suivi des pièces, l’évaluation des profils et la planification des visites mobilisent trop de temps.
Pour découvrir Greenloc et ses outils de gestion locative, visitez le site de Greenloc.
Faites de chaque candidature une décision plus lisible
Le calcul de la solvabilité d’un candidat locataire est plus utile lorsqu’il s’inscrit dans une méthode cohérente. Au-delà du ratio, l’enjeu consiste à définir des critères clairs, à comparer les pièces pertinentes et à pouvoir justifier son appréciation. Une organisation régulière aide à avancer avec rigueur, sans laisser les vérifications répétitives prendre toute la place.
Pour structurer ce travail, Greenloc réunit un logiciel de gestion et de scoring des candidatures locatives, un espace de création de dossier en ligne et un planificateur de visites. Ces outils accompagnent le suivi, de la réception des dossiers à l’organisation des échanges avec les candidats. À vous de conserver la place essentielle du jugement professionnel dans l’analyse.
Vous souhaitez repérer les étapes de votre service location qui peuvent être mieux organisées ? Faire un diagnostic de mon service location. C’est une façon concrète d’identifier votre prochain axe d’amélioration et de libérer du temps pour les échanges qui comptent.
Questions fréquentes sur la solvabilité locative
Qu’est-ce que le taux d’effort d’un locataire ?
Le taux d’effort mesure la part des revenus nets mensuels consacrée au loyer charges comprises. Il aide à apprécier le poids du logement dans le budget, mais ne décrit pas à lui seul la situation financière. Deux candidats affichant le même taux peuvent disposer de restes à vivre différents. Pour affiner l’analyse, examinez aussi les charges régulières et la composition du foyer.
Comment vérifier le dossier locataire ?
Comparez les justificatifs entre eux et avec la situation déclarée par le candidat. Pour un salarié, les bulletins de salaire et l’avis d’imposition permettent de repérer les écarts de revenus ou de période. Vous pouvez contrôler l’avis d’imposition à l’aide de son numéro de référence fiscal. Limitez-vous aux pièces autorisées : les documents bancaires, médicaux et relatifs à la vie privée ne sont pas exigibles.
Locataire « insolvable » au-dessus de 33 % : quelles solutions pour le bailleur ?
Un taux supérieur à 33 % ne suffit pas à qualifier un candidat d’insolvable : ce seuil relève d’un usage, pas d’une interdiction légale. Examinez le reste à vivre, la régularité des ressources et les charges fixes. Selon le dossier, étudiez aussi un garant ou une garantie adaptée. Si vous choisissez une assurance loyers impayés, vérifiez ses critères d’éligibilité et les règles de cumul avec un cautionnement.
Agent immobilier : comment sécuriser l’étude de solvabilité ?
Appliquez une grille identique à chaque dossier et reliez chaque appréciation à une pièce vérifiable. Le décret n° 2015-1437 du 5 novembre 2015 encadre les justificatifs pouvant être demandés au candidat. Conservez une trace des documents examinés et des critères retenus. Écartez toute information sans lien avec la location, notamment les données médicales ou bancaires, et fondez la comparaison sur des éléments objectifs.
D’où vient la règle des 33 % ?
Le seuil de 33 % s’est installé comme repère professionnel en lien avec les pratiques d’évaluation financière, notamment celles du crédit immobilier. Il sert de référence pour apprécier le poids du loyer dans les revenus, mais son application varie selon les bailleurs et les assureurs. Pour une candidature locative, il faut donc le comprendre comme un indicateur de lecture, pas comme une mesure universelle de solvabilité.
La règle des 33 % est-elle une obligation légale ?
Non. En France, la règle des 33 % est une norme d’usage professionnelle, pas une obligation légale imposée aux bailleurs. Un propriétaire peut donc examiner un dossier au-delà de ce repère, en tenant compte des ressources, des charges, du reste à vivre et des garanties disponibles. Les assureurs peuvent toutefois appliquer leurs propres critères pour accepter un dossier au titre d’une garantie loyers impayés.
Les APL doivent-elles être comptées ?
Le traitement des aides au logement dépend des critères appliqués par le bailleur ou l’assureur. La part des allocations retenue peut varier de 50 à 100 %, et certaines compagnies ne comptent que 20 % des allocations dans leur calcul. Distinguez donc le montant attribué de la somme effectivement retenue pour l’étude. Vérifiez aussi que les justificatifs attestent bien l’ouverture des droits ou les versements.
Comment calculer le taux d’effort d’un candidat locataire en France ?
Divisez le loyer charges comprises par les revenus nets mensuels du foyer, puis multipliez le résultat par 100. Ce calcul de solvabilité d’un candidat locataire donne un repère comparable entre dossiers. Pour l’interpréter, tenez compte du reste à vivre et des revenus réellement réguliers.

