

La sécurisation des loyers impayés en agence commence avant le sinistre, avec la souscription d’une garantie adaptée. Pour mettre en place une assurance loyers impayés, le bail doit être conforme à la loi ALUR et comporter une clause résolutoire. L’assureur analyse également le dossier du locataire, notamment ses revenus, sa stabilité professionnelle et ses justificatifs.
Un dossier à vérifier, des conditions à respecter, puis des démarches à engager si le loyer n’arrive pas. La gestion peut vite devenir pesante. Pourtant, une méthode claire aide à avancer avec plus de sérénité et à éviter les oublis au moment où chaque étape compte.
Cet article explique comment souscrire une GLI, quelles garanties examiner et comment comparer plafonds, franchises et délais. Vous découvrirez aussi les démarches à effectuer dès le premier impayé, l’influence du profil du locataire sur la couverture et les solutions à envisager si la GLI ne s’applique pas. L’objectif : traiter le dossier avec rigueur tout en préservant une relation locative apaisée.
Points clés
- Avant de souscrire une assurance loyers impayés, préparez un bail conforme et vérifiez les critères de solvabilité appliqués au dossier du locataire.
- Comparez les garanties au-delà des loyers : dégradations, frais de procédure, franchise, plafond et durée d’indemnisation peuvent changer la protection réelle.
- Si le locataire n’est pas éligible à la GLI, examinez les solutions alternatives, dont Visale, qui peut couvrir jusqu’à 36 mensualités durant toute la durée du bail.
- En cas d’impayé, suivez rapidement les démarches prévues au contrat et conservez les justificatifs nécessaires à la déclaration du sinistre.
- Vérifiez les règles de cumul entre assurance, caution et dépôt de garantie avant de finaliser les garanties demandées au locataire.
Que faire si le locataire n’entre pas dans le cadre de la garantie loyers impayés ?
Si un candidat ne respecte pas les critères de la GLI, examinez d’abord Visale ou une caution personnelle solvable. Visale peut couvrir jusqu’à 36 mensualités durant toute la durée du bail. Les locataires âgés de 18 à 30 ans peuvent y prétendre quelle que soit leur situation professionnelle.
Pour comparer les garanties loyers impayés proposées par les agences et les assureurs, examinez les risques couverts, les exclusions, les franchises, les plafonds et les délais de prise en charge. Vérifiez aussi les démarches à effectuer dès le premier incident de paiement.
Cette vidéo explique le fonctionnement d’une garantie loyers impayés et présente ses principales garanties.
Une GLI peut couvrir le loyer hors charges, les charges locatives prévues au bail et les taxes récupérables. Selon le contrat, elle peut aussi couvrir les dégradations immobilières et les travaux de remise en état, hors vétusté. Examinez les conditions propres à chaque garantie, pas seulement son intitulé.
Évaluez le coût en tenant compte des garanties, de la franchise, du plafond d’indemnisation et de la durée de couverture. Comparez ces éléments au montant du loyer et aux risques que le propriétaire souhaite réduire. Les frais de procédure peuvent également être couverts, notamment ceux du commissaire de justice, de l’avocat et du commandement de payer.
Une caution personnelle apporte une autre forme de garantie, mais sa solidité dépend de la solvabilité de la personne engagée. Selon l’étude de l’ANIL, 47 % des propriétaires bailleurs utilisent une garantie fournie par une personne physique. L’étude indique aussi que 35 % des propriétaires exigent une caution personnelle solvable. Un garant ne remplace donc pas l’examen de sa capacité à honorer son engagement.
La GLI et le garant physique ne se cumulent généralement pas. L’article 22-1 de la loi du 6 juillet 1989 interdit de cumuler une GLI avec un cautionnement personnel, sauf si le locataire est étudiant ou apprenti. Avant de demander une caution, déterminez donc quelle protection s’applique au dossier et au bail.
Si aucune GLI ne convient, examinez les conditions d’accès à Visale ou envisagez une caution personnelle adaptée. Le dépôt de garantie est distinct : il est plafonné à un mois de loyer pour une location nue et à deux mois pour une location meublée. Il ne remplace pas une assurance et ne couvre pas automatiquement tous les frais d’un contentieux.
Enfin, vérifiez les exclusions avant la signature. Elles peuvent concerner un logement qui ne respecte pas l’article 1719 du Code civil ou la loi du 6 juillet 1989. Conservez les justificatifs du logement, du bail et des échanges avec le locataire. Ces pièces facilitent l’étude du dossier si un impayé ou des dégradations surviennent.
Comment souscrire à une assurance loyers impayés ?
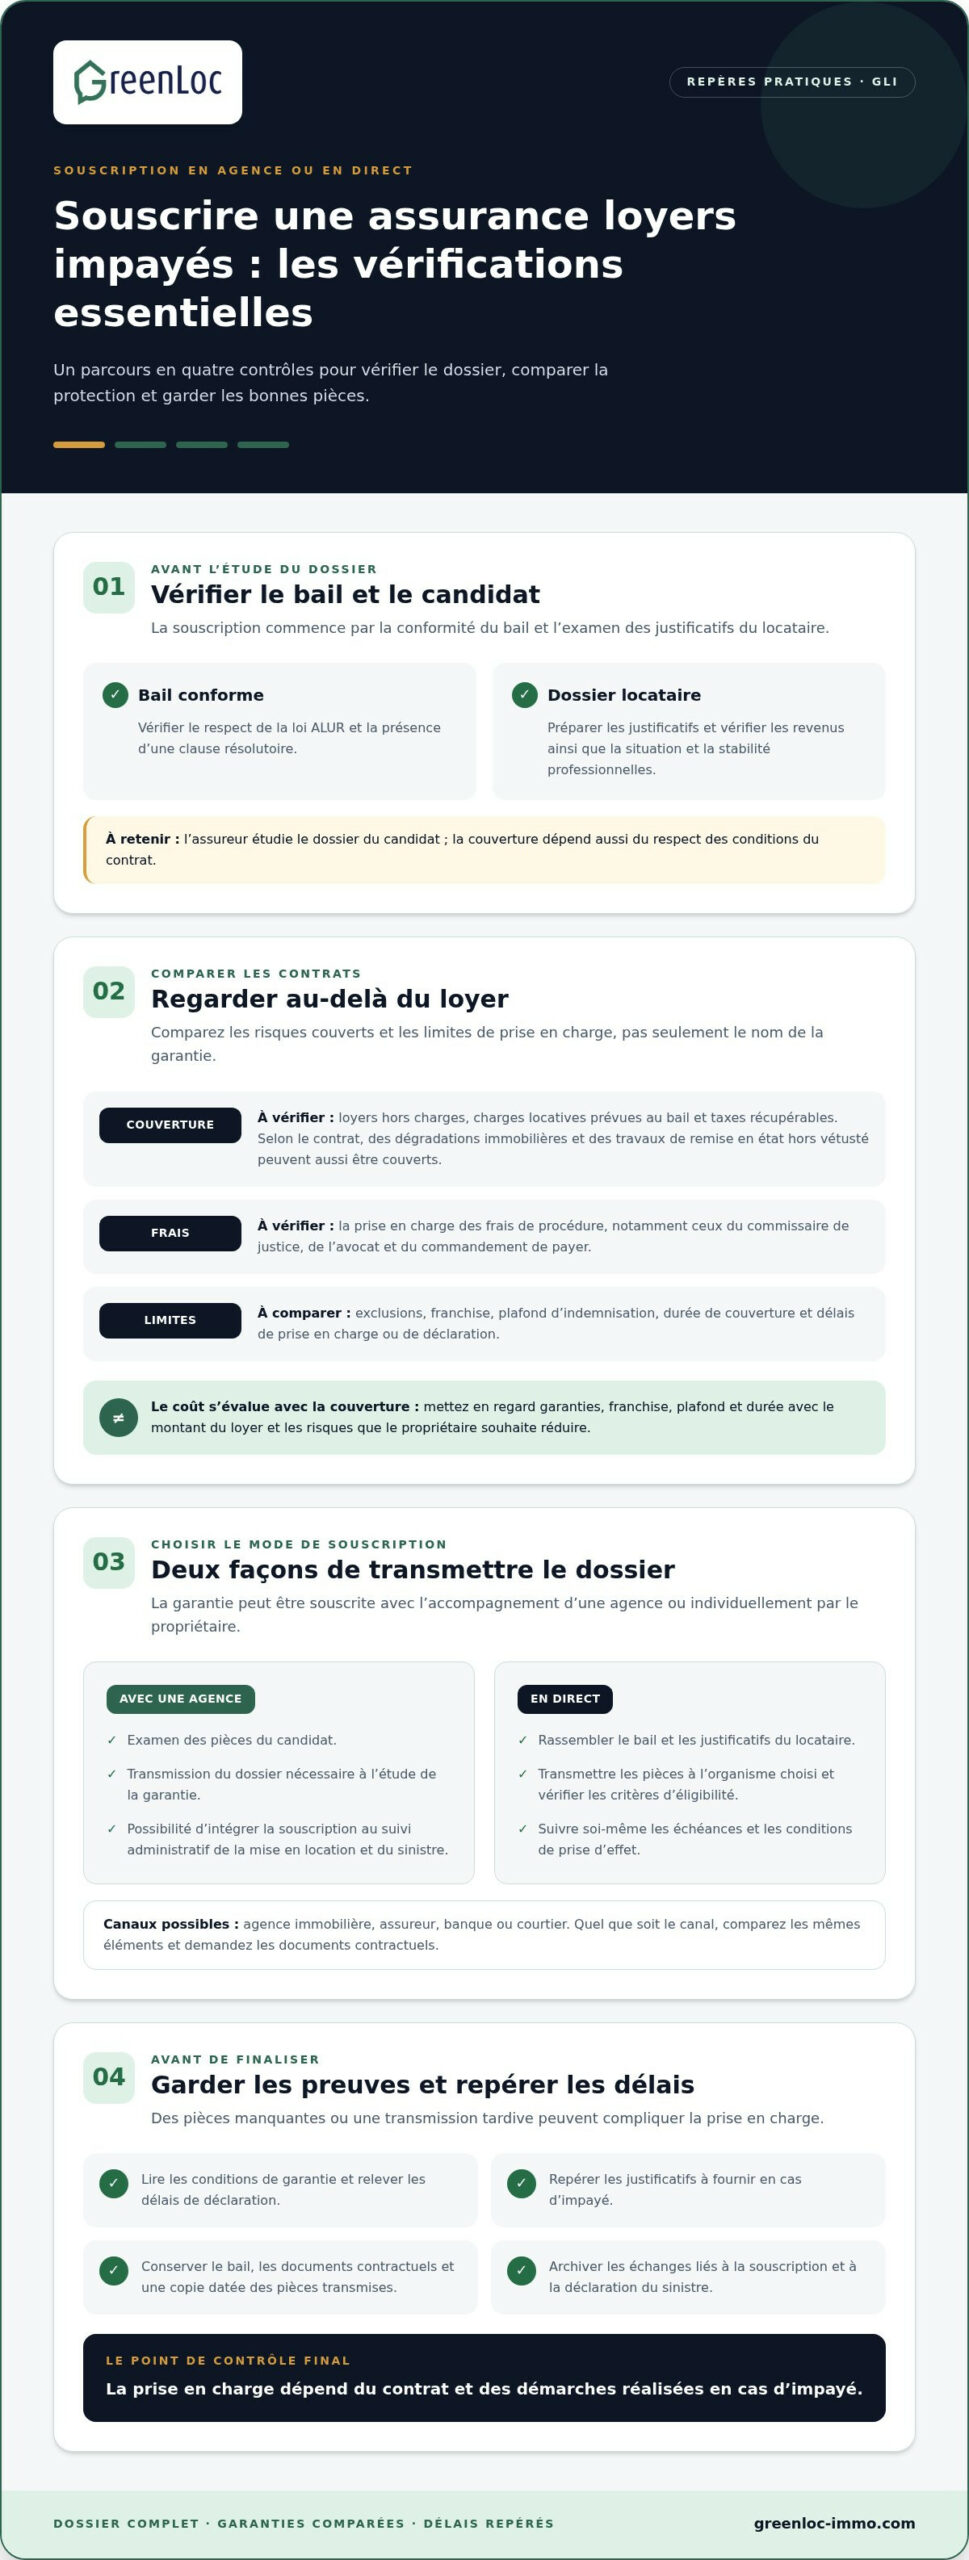
Pour souscrire une assurance loyers impayés, commencez par vérifier le bail et le dossier du locataire. En France, le bail doit être conforme à la loi ALUR et comporter une clause résolutoire. L’assureur étudie ensuite les justificatifs, notamment les revenus et la situation professionnelle du candidat. La couverture dépend des garanties choisies et du respect des conditions du contrat.
La souscription peut se faire par l’intermédiaire d’une agence immobilière, directement par le propriétaire ou auprès d’un assureur, d’une banque ou d’un courtier. Quel que soit le canal, comparez les mêmes éléments : risques couverts, exclusions, plafonds, franchises et procédure de déclaration. L’indemnisation dépend du contrat et des démarches effectuées en cas d’impayé. Avant de choisir, demandez les documents contractuels et conservez-les avec le bail.
Avec une agence, la souscription peut s’intégrer aux étapes de mise en location. L’agence examine les pièces du candidat et transmet le dossier nécessaire à l’étude de la garantie. Cette organisation facilite le suivi administratif, de la constitution du dossier à la déclaration d’un sinistre. Le propriétaire doit néanmoins connaître les conditions d’acceptation et les délais de déclaration prévus au contrat.
Pour souscrire individuellement, le propriétaire rassemble le bail et les justificatifs du locataire, puis transmet le dossier à l’organisme choisi. Il vérifie que les documents répondent aux critères d’éligibilité et que la garantie prend effet selon les conditions contractuelles. Une pièce manquante ou un dossier transmis tardivement peut compliquer la prise en charge. Conservez une copie datée des documents et des échanges liés à la souscription.
Avant de signer, passez en revue ces points pratiques :
- Vérifiez que le bail comporte une clause résolutoire et respecte la loi ALUR.
- Comparez la couverture des loyers, des charges locatives prévues au bail et des taxes récupérables.
- Repérez les options concernant les dégradations immobilières et les frais de procédure.
- Notez les délais de déclaration et les justificatifs demandés en cas d’impayé.
Que vous passiez par une agence, un assureur, une banque ou un courtier, l’essentiel reste le contrat : lisez attentivement ses conditions de garantie. Une agence peut accompagner la mise en location, le suivi administratif et la déclaration du sinistre. En souscription individuelle, le propriétaire transmet lui-même les pièces et suit les échéances.
Enfin, les cotisations d’assurance loyers impayés peuvent être déduites des revenus fonciers conformément à l’article 31 du Code général des impôts, lorsque le bailleur relève du régime réel d’imposition. Cette déduction ne s’applique pas au régime micro-foncier. Intégrez cette différence à votre suivi fiscal et conservez les justificatifs de cotisation avec les documents du bien.
Franchises, plafonds et durée d’indemnisation
Une GLI ne rembourse pas nécessairement le premier loyer manquant dès sa date d’échéance. La majorité des assurances du marché ne couvrent les impayés qu’à partir de 30 jours. Certains contrats classiques prévoient ensuite un délai d’indemnisation de trois à quatre mois. Pour le bailleur, ces deux périodes n’ont pas le même rôle : l’une détermine le début de la couverture, l’autre le délai avant versement. Vérifiez les deux dans les conditions contractuelles.
La franchise précise la part qui reste à la charge du propriétaire bailleur ou la période pendant laquelle aucune indemnisation n’est versée. Repérez sa durée, son mode de calcul et son application en cas de retards répétés. Vérifiez aussi la procédure de déclaration : dates à respecter, justificatifs de l’impayé et relances à transmettre. Un dossier incomplet ou tardif peut compliquer la prise en charge, même si le sinistre est couvert.
La durée d’indemnisation varie selon les contrats. La GLI peut limiter la couverture des loyers impayés à 24 ou 36 mois. Comparez cette période à la durée potentielle du contentieux et vérifiez si l’indemnisation continue pendant toute la procédure. Certains contrats couvrent aussi les périodes de vacance forcée liées au contentieux. Cette précision compte lorsque le logement ne peut pas être reloué avant la fin des démarches.
Le plafond fixe le montant maximal versé par sinistre ou au titre des garanties. Certaines assurances proposées par des agences peuvent atteindre plusieurs dizaines de milliers d’euros par sinistre. Ces montants ne sont pas directement comparables sans examiner les limites associées : vérifiez si les frais de procédure et les réparations sont déduits du même plafond ou disposent d’une enveloppe distincte.
Pour comparer les critères, établissez une lecture en quatre points :
- Le délai de déclenchement, notamment le seuil de 30 jours.
- La franchise appliquée aux loyers, aux frais de procédure et aux dégradations immobilières.
- Le plafond total, et les sous-plafonds prévus pour chaque garantie.
- La durée d’indemnisation, notamment les limites de 24 ou 36 mois.
Vérifiez séparément la couverture des dégradations immobilières. Consultez le plafond dédié, les exclusions liées à la vétusté et les justificatifs requis pour chiffrer les réparations. Un contrat peut prévoir la remise en état hors vétusté, mais l’indemnisation dépend des conditions indiquées. Le montant versé ne correspond donc pas nécessairement à la totalité des travaux facturés.
Enfin, comparez le calendrier d’indemnisation aux besoins de trésorerie du bailleur. Un délai de trois à quatre mois peut laisser plusieurs échéances à gérer avant le versement. Notez les dates de déclaration et les pièces attendues dès la souscription. Ainsi, l’agence pourra transmettre rapidement les éléments demandés si le loyer reste impayé.
Quelles sont les conditions d’éligibilité du locataire à une assurance loyers impayés?
L’éligibilité dépend d’abord de l’analyse du dossier locataire. L’assureur examine les revenus, la stabilité professionnelle et les justificatifs transmis. Il vérifie que les ressources permettent d’assumer le loyer et que les pièces présentent une situation cohérente. Le seuil d’acceptation varie selon le contrat, mais les assureurs exigent généralement des revenus nets représentant entre deux fois et demie et trois fois le montant du loyer.
Le taux d’effort sert aussi de repère : le loyer charges comprises ne doit généralement pas dépasser 33 à 37 % des revenus du locataire. Ces deux méthodes expriment le même enjeu, la capacité à payer régulièrement après les dépenses courantes. Dans l’étude de l’ANIL sur les pratiques des bailleurs, 50 % des propriétaires exigent que le locataire gagne deux à trois fois le montant du loyer. Ce seuil de sélection observé ne remplace toutefois pas les critères de l’assureur.
Le contrat de travail est un élément du dossier, pas l’unique indicateur. Selon l’étude de l’ANIL, 44 % des propriétaires exigent un CDI, tandis que 41 % privilégient une stabilité professionnelle antérieure. L’assureur étudie la situation dans son ensemble : revenus justifiés, régularité des ressources et adéquation avec le loyer. Un contrat différent d’un CDI ne suffit donc pas, à lui seul, à conclure que le dossier est éligible ou non.
Pour constituer un dossier exploitable, rassemblez les justificatifs demandés et vérifiez leur cohérence. Les pièces examinées comprennent notamment une pièce d’identité, les justificatifs de revenus, le contrat de travail, le dernier avis d’imposition et un justificatif de domicile. Assurez-vous que les noms concordent et que les documents sont lisibles. Une pièce manquante peut retarder l’analyse ; une divergence entre les informations déclarées et les justificatifs doit être clarifiée avant la décision.
- Comparez le loyer charges comprises aux revenus nets documentés.
- Vérifiez que les justificatifs correspondent bien au candidat et à sa situation professionnelle.
- Appliquez les mêmes critères à chaque dossier, sans vous limiter au type de contrat.
- Consignez les pièces reçues et les éléments utilisés pour apprécier la solvabilité.
En colocation, le bail doit comporter une clause de solidarité pour répondre aux exigences d’assurance décrites. L’analyse porte alors sur les candidats et les conditions du contrat. Vérifiez que les justificatifs permettent d’évaluer la situation de chaque colocataire et que le dossier correspond aux signataires du bail.
Enfin, ne confondez pas sélection du bailleur et acceptation de la garantie. L’étude de l’ANIL relève qu’un propriétaire sur cinq ne fixe pas de critères de sélection et adapte sa décision au locataire rencontré. Pour une assurance, mieux vaut appliquer une méthode documentée avant la signature : contrôler les pièces, évaluer les revenus par rapport au loyer et transmettre un dossier complet pour analyse.
Un propriétaire peut-il cumuler assurance loyers impayés et garant en France
En principe, non : un propriétaire ayant souscrit une assurance loyers impayés ne peut pas demander en plus un cautionnement personnel. L’article 22-1 de la loi du 6 juillet 1989 prévoit une exception lorsque le locataire est étudiant ou apprenti. Cette règle évite de réclamer deux garanties personnelles pour les mêmes obligations locatives. Avant la signature du bail, identifiez donc le dispositif retenu et les personnes engagées.
La distinction est importante en pratique. Avec une GLI, le bailleur souscrit une assurance destinée à couvrir certains risques locatifs, selon le contrat. Avec un garant physique, un proche s’engage à régler les sommes dues si le locataire ne paie pas. Les démarches diffèrent : l’assurance obéit aux conditions de déclaration et d’indemnisation du contrat, tandis que le cautionnement repose sur l’engagement signé par la caution.
Pour un locataire étudiant ou apprenti, le cumul avec une caution personnelle est permis par l’exception prévue à l’article 22-1. Il ne s’applique pas automatiquement : vérifiez le statut du locataire au moment de la location et formalisez l’engagement du garant dans les documents adaptés. Pour les autres profils, choisissez entre assurance et caution, puis appliquez cette décision de façon cohérente au bail et au dossier.
Visale constitue une autre garantie à examiner, distincte d’une caution personnelle. Le dispositif peut couvrir jusqu’à 36 mensualités durant toute la durée du bail. Il est notamment accessible aux locataires de 18 à 30 ans, quelle que soit leur situation professionnelle. La garantie Visale est gratuite pour le locataire et le propriétaire, et elle peut être cumulée avec un dépôt de garantie. Vérifiez toutefois les conditions d’accès propres au dossier avant de retenir cette solution.
Avant de finaliser la location, consignez le choix de garantie et vérifiez ces éléments :
- Le type de protection retenu : assurance loyers impayés, caution personnelle ou Visale.
- La présence d’un étudiant ou apprenti si une GLI et une caution sont associées.
- Les conditions de mise en œuvre, les pièces demandées et les démarches en cas d’impayé.
- La cohérence entre le bail, l’engagement du garant et les justificatifs du locataire.
Un garant physique constitue un recours contre la personne qui se porte caution, mais sa capacité à payer doit être évaluée. Une GLI prévoit plutôt une prise en charge selon ses garanties, exclusions et plafonds. Le choix dépend du profil du locataire, des critères d’assurance et du niveau de suivi que le bailleur peut assurer. Ne demandez pas simultanément une GLI et une caution personnelle, sauf exception légale.
Pour structurer vos critères de sélection et vos démarches de location, Faire un diagnostic de mon service location.
Greenloc: Logiciel de gestion et scoring des candidatures locatives
Greenloc aide les agences à structurer l’étude des candidatures locatives avant la signature du bail. Son logiciel collecte et vérifie automatiquement les dossiers, puis attribue un score aux profils selon les critères du logement. L’équipe peut ainsi repérer les pièces à examiner et comparer les candidatures avec une méthode plus régulière.
L’espace candidat en ligne permet de créer un dossier, et le planificateur organise les visites. Le logiciel se connecte aux outils métiers de l’agence pour éviter les ressaisies. Ces fonctionnalités facilitent le suivi des dossiers, des justificatifs et des rendez-vous. Elles structurent la sélection, sans remplacer l’analyse des garanties prévues dans un contrat d’assurance.
Pour découvrir Greenloc et voir comment ses outils s’intègrent à votre organisation, visitez le site de Greenloc.
Faites de la sélection locative un processus plus fluide
La sécurisation des loyers impayés en agence se prépare aussi avant la signature du bail. L’enjeu est de transformer chaque candidature en décision claire, avec des critères appliqués de façon cohérente et des échanges bien organisés. Une méthode structurée libère du temps pour accompagner les candidats et les propriétaires avec attention.
Greenloc réunit la gestion et le scoring des candidatures, la création de dossiers en ligne par les locataires et la planification des visites. Le parcours permet de recueillir les dossiers, de les étudier et d’organiser la suite sans disperser le suivi. Découvrez comment cette organisation peut s’intégrer au fonctionnement de votre agence.
Pour repérer les pistes d’amélioration adaptées à votre service location, Faire un diagnostic de mon service location.
Commencez par une étape concrète pour structurer votre processus. Avancez à votre rythme, avec plus de clarté pour l’équipe et davantage de disponibilité pour les relations humaines.
Questions fréquentes sur les loyers impayés
Agence immobilière : la bonne solution pour éviter l’impayé et protéger mes loyers ?
Une agence peut structurer la sélection du locataire et le suivi du dossier, mais elle ne supprime pas le risque d’impayé. La sécurisation des loyers impayés en agence repose sur des critères de solvabilité définis avant les visites, des justificatifs examinés avec méthode et une garantie adaptée au bail. Vérifiez aussi qui déclare le sinistre et quelles pièces seront nécessaires si le paiement cesse.
Comment ça marche ?
La GLI intervient selon les conditions du contrat. Le bailleur souscrit la garantie, puis l’assureur étudie le dossier du candidat selon ses critères. Si un loyer reste dû, le sinistre doit être déclaré en respectant la procédure et les délais contractuels. L’assureur examine les justificatifs transmis et calcule la prise en charge selon les plafonds, franchises et garanties prévus.
Comment sécuriser à 100% mon risque d’impayés ?
Une couverture à 100 % n’est pas un critère suffisant : une GLI comporte des conditions, des exclusions et parfois une franchise ou un plafond. Réduisez plutôt les angles morts en appliquant les mêmes critères aux candidatures, en vérifiant les pièces et en choisissant une garantie cohérente avec le bail. Préparez aussi le circuit de déclaration afin que l’équipe sache qui agit dès le premier retard.
Loyers impayés : menace surévaluée ou réelle ?
Le risque est réel, même s’il ne concerne pas toutes les locations. En France, les impayés représentent 3,5 % des locations, tous types de locations confondus, en 2025. Pour une agence, ce chiffre invite à prévoir une méthode plutôt qu’à traiter chaque dossier dans l’urgence. Des critères d’étude appliqués régulièrement et un suivi clair des échéances aident à repérer plus tôt les difficultés de paiement.
Quelles garanties une agence immobilière propose-t-elle contre les loyers impayés ?
Une garantie souscrite par l’intermédiaire d’une agence peut couvrir les loyers, les charges locatives prévues au bail et les taxes récupérables. Selon le contrat, elle peut également inclure les frais de procédure, les dégradations immobilières ou les travaux de remise en état hors vétusté. Comparez les limites de chaque garantie : deux contrats portant le même intitulé peuvent prévoir des prises en charge différentes.
Comment fonctionne la garantie loyers impayés (GLI) pour un propriétaire bailleur ?
Le propriétaire souscrit la GLI et transmet les éléments nécessaires à l’étude du dossier locataire. En cas d’impayé, il suit les démarches prévues au contrat et déclare le sinistre avec les justificatifs demandés. L’indemnisation dépend du respect de ces conditions et des garanties souscrites. Selon le contrat, la GLI peut aussi couvrir certains frais de procédure, dans les limites et selon les modalités prévues.
Combien coûte une assurance loyers impayés souscrite par une agence immobilière ?
Le coût dépend notamment du loyer assuré, des garanties choisies et des conditions du contrat. Une protection qui inclut les dégradations ou certains frais de procédure peut différer d’une couverture limitée aux loyers. Examinez aussi les franchises et les plafonds : le tarif seul ne permet pas d’évaluer la protection réelle. Évaluez la cotisation au regard des risques couverts et des exclusions applicables.
Quelles démarches suivre en cas de loyer impayé avec une agence immobilière ?
En cas d’impayé, la sécurisation des loyers impayés en agence passe par une réaction organisée : relevez le montant dû et contactez le locataire pour comprendre la situation. Informez l’agence, rassemblez le bail, le décompte et les échanges utiles, puis déclarez le sinistre dans les délais contractuels. Suivez la procédure prévue à l’article 24 de la loi n° 89-462 du 6 juillet 1989 et gardez une trace datée de chaque étape.

